保险行业具有金融属性、保障属性和社会治理属性。一方面,保险为个人、企业和社会提供风险保障;另一方面,保险业务链条长、资金流动频繁、销售渠道复杂、客户信息密集,也使其容易成为金融犯罪、职务犯罪、诈骗犯罪等的高发领域。
从近年来司法案例看,保险领域的刑事风险并不只发生在“骗保”环节,还可能发生在销售、承保、理赔、资金运用、渠道合作、客户信息管理、内部激励、保险资管等多个场景。
本文结合相关刑法条文和典型案例,对保险领域可能涉及的刑事风险作一梳理,供保险机构、保险中介及从业人员参考。
一、非法吸收公众存款罪:借保险身份“揽储”“理财”
保险从业人员具有一定专业身份和客户信任基础。一些人员利用保险公司、保险代理机构或者保险销售人员身份,以“保险理财”“内部产品”“高息返利”“公司揽储”等名义吸收客户资金,容易触发非法吸收公众存款风险。
刑法 第一百七十六条 规定,非法吸收公众存款或者变相吸收公众存款,扰乱金融秩序的,依法追究刑事责任;单位犯罪的,对单位判处罚金,并追究直接负责的主管人员和其他直接责任人员责任。
案例:利用保险公司负责人身份非法吸收公众存款
南阳法院依法惩治非法集资犯罪典型案例 周某某非法吸收公众存款案
基本案情: 2013年至2016年,本案被告人周某某在担任某保险代理公司营业部负责人期间,利用自己所处职务的便利性,向社会谎称本公司营业部有揽储存款业务,并通过亲戚朋友及其营业部业务员的宣传介绍,以月息1分至2分面向社会不特定人员吸收公众存款。周某某将吸收的资金按月息3分投入到南阳某公司赚取利差。然而当部分存款人存款到期续存时,周某某却将加盖有某保险代理公司营业部印章的收据收回,更换为南阳某公司的借款凭证。后在该公司无力兑付借款本息的情况下,周某某又通过该公司将部分存款人的借款凭证变更为该公司借款合同书、股权证等借款手续。经南阳市某会计师事务所审计,周某某以不同名目吸收54人资金共计7438900元,周某某共欠54名受害人5780908元。
裁判结果: 法院认为被告人周某某利用自己保险代理公司营业部负责人的身份,通过高息引诱的方式向社会公众吸收存款的行为属实,已经构成非法吸收公众存款罪,数额巨大,应当追究被告人周某某的刑事责任。法院判决被告人周某某构成非法吸收公众存款罪,判处有期徒刑四年六个月,并处罚金20万元,同时追缴被告人周某某的违法所得,并责令其退赔被害人损失。二审法院裁定维持一审判决。
典型意义: 本案的被告周某某以保险公司揽储存款业务为名,以高息为诱饵,变相向社会公众吸收存款。当前,非法集资骗术花样翻新,有的是无明确标的的虚拟理财,有的以非法股权众筹、买卖原始股,虚构股权上市增值前景或许诺高额预期回报等方式诱骗群众投款等等,不法分子正是抓住社会公众想获得高额回报、急于求成的心理,精心设计骗局,结果使参与人捡了芝麻丢了西瓜。社会公众要理性投资,高收益往往伴随高风险,对投资风险要有心理预期,因参与非法集资受到的损失,由参与者自行承担。
风险提示: 保险公司和保险中介机构应当严禁从业人员以公司名义或个人名义向客户借款、集资、揽储、代客理财。凡是承诺“保本高息”“内部项目”“冲业绩返利”“稳赚不赔”的,均属于高风险信号。
二、集资诈骗罪:虚构保险产品,骗取客户资金
与非法吸收公众存款相比,集资诈骗罪的主观恶性更强,核心在于行为人具有非法占有目的,使用诈骗方法非法集资。
刑法 第一百九十二条 规定,以非法占有为目的,使用诈骗方法非法集资,数额较大的,构成集资诈骗罪。
案例:保险代理人虚构险种骗取资金案
最高人民法院2010年发布四起集资诈骗犯罪典型案例之案例四张元蕾集资诈骗案
案情概述: 广东省广州市中级人民法院经审理查明:1997年7月至2007年7月间,被告人张元蕾利用中国人寿保险股份有限公司广州市分公司保险代理人的身份,以到期返回本金及每月高额回报为诱饵,虚构险种,并私刻公司印章制作假保险单证,欺骗被害人胡卫东等多人投保,收取上述人员“保险费”共计人民币2125万余元,骗取款项除用于支付被害人到期的高额利息外,其余部分被用于个人挥霍。至案发时止,尚有集资款人民币488万余元无法归还。
判决结果: 广州市中级人民法院以集资诈骗罪判处被告人张元蕾有期徒刑十二年,并处罚金人民币10万元。宣判后,张元蕾不服,提出上诉。广东省高级人民法院经审理,依法驳回张元蕾的上诉,维持原判。
案例:违规团体长险业务引发巨额集资诈骗案
江苏省高级人民法院 (2012)苏刑二复字第0001号
2007年4月至2009年10月间,王付荣为弥补之前挪用资金形成的巨大亏空,在其调入新华人寿保险股份有限公司江苏分公司后,使用私刻的泰州公司保险合同专用章,另行租赁办公场所,以"发放工资和奖金"等诱使泰州公司相关人员,继续以违规开展团休长险业务为名骗取资金,共计收取9946人次"团体长险保费"3亿余元,其中仅60万元交付公司,其余全部转入王付荣个人银行账户。王付荣身为公司工作人员,利用职务上的便利,挪用本单位资金从事营利活动,数额巨大,其行为已构成挪用资金罪;王付荣以非法占有为目的,使用诈骗方法非法集资,数额特别巨大,其行为已构成集资诈骗罪。以集资诈骗罪,判处王付荣死刑,缓期2年执行。
风险提示: 保险客户应当通过保险公司官方渠道核验保单真实性,不向销售人员个人账户转账,不购买“内部保险”“高息保单”“非公开理财型保险”。保险公司也应当加强印章、单证、系统出单、收款账户和销售人员展业行为管理。
三、保险诈骗罪:虚构事故、夸大损失、故意制造保险事故
保险诈骗是保险领域最常见的刑事风险之一。
刑法 第一百九十八条 规定,进行保险诈骗活动,数额较大的,构成保险诈骗罪。常见情形包括:投保人故意虚构保险标的;投保人、被保险人或者受益人编造虚假事故原因或者夸大损失程度;编造未曾发生的保险事故;故意造成财产损失;故意造成被保险人死亡、伤残或者疾病等。保险事故的鉴定人、证明人、财产评估人故意提供虚假证明文件,为他人诈骗提供条件的,以保险诈骗共犯论处。
案例:修理厂、客户与理赔人员配合骗保案
最高检:涉案企业合规典型案例第四批
保险理赔由店内员工与保险公司驻店的查勘定损人员相互配合完成定损、维修、理赔、结算整个流程,具有汽修与保险互涉的行业特点。
A公司、B公司与多家保险公司有合作关系,保险公司派驻在两家公司的人员负责销售保险、事故车辆定损以及保险理赔等工作,A公司、B公司的保险理赔顾问负责售后协助顾客对接保险公司。李某甲等人为了维系客户、提高业绩,自2019年开始,与到店维修车辆的多名顾客共谋,通过伪造事故现场、故意制造碰撞事故等方式编造出险事由,或者以其它车辆事故定损照片冒充实际发生事故车辆照片夸大损失,骗取保险理赔款。2019年至2021年,李某甲等人共实施14起保险诈骗行为,骗保金额共计41万余元。
风险提示: 车险、健康险、意外险、农业保险、责任险均是保险诈骗高风险领域。保险机构应当重点关注重复出险、集中维修、同一修理厂高频理赔、事故照片重复使用、同一人员多次关联案件等异常情形。
四、职务侵占罪、贪污罪:内部人员虚假理赔、挂单套取奖励
保险行业刑事风险不仅来自外部客户,也来自内部人员。
刑法 第一百八十三条 规定,保险公司工作人员利用职务便利,故意编造未曾发生的保险事故进行虚假理赔,骗取保险金归自己所有的,按照职务侵占罪定罪处罚;国有保险公司工作人员和国有保险公司委派到非国有保险公司从事公务的人员有上述行为的,按照贪污罪处理。
案例:“保险黑产”团伙挂单骗取奖励案
人民法院案例库 2023-05-1-226-003
被告人徐某栋、朱某华于2020年4月起组织“保险黑产”犯罪团伙。2020年4月至6月间,由徐某栋先与被害单位某某人寿上海分公司现代部业务总监徐某阳共谋,由徐某阳指使该部门业务主任张某、顾某清等人提供保险业务团队内新人业务员账号;再由徐某栋、朱某华从他人处购买保险公司客户投保的交易信息,将信息交由“保险黑产”犯罪团伙成员冒充某某人寿员工与客户取得联系,采用“撬单”或其它方式促成客户在某某人寿购买新的保单。徐某栋、朱某华等团伙成员再将上述销售的新保单挂单在张某、顾某清等人提供的新人业务员账号下,以此骗取某某人寿上海分公司对新人业务员提供的新人训练津贴、增员奖等额外奖励共计184.8万余元。赃款由“保险黑产”犯罪团伙成员与某某人寿内部人员进行分赃。
2020年10月29日,被告人徐某栋、朱某华被公安人员抓获。到案后,被告人徐某栋拒不供认上述犯罪事实。在法院审理过程中,被告人徐某栋、朱某华均能如实供述全部犯罪事实,且徐某栋退出违法所得39万元、朱某华退出违法所得30万元,连同其他同案关系人已退出全部违法所得。
上海市静安区人民法院于2021年12月1日作出(2021)沪0106刑初735号刑事判决:一、被告人徐某栋犯职务侵占罪,判处有期徒刑三年九个月,并处罚金人民币十五万元。二、被告人朱某华犯职务侵占罪,判处有期徒刑三年六个月,并处罚金人民币十五万元。三、退赔的违法所得发还被害单位中国某某人寿保险股份有限公司上海分公司。宣判后,没有上诉、抗诉,判决已发生法律效力。
风险提示: 保险机构应当强化理赔系统权限管理、重开赔案审批、工号密码安全、佣金奖励异常监测、挂单行为识别、内部人员与外部机构利益关系排查。
五、受贿罪、非国家工作人员受贿罪:保险业务合作中的利益输送
保险行业涉及渠道合作、资金融通、基金认购、资产管理、供应商采购、医疗合作、维修合作等多个环节,容易产生利益输送。
刑法 第一百八十四条 规定,银行或者其他金融机构工作人员在金融业务活动中索取他人财物或者非法收受他人财物,为他人谋取利益,或者违反国家规定收受各种名义回扣、手续费归个人所有的,依法定罪处罚;国有金融机构工作人员具有上述行为的,按照受贿罪处理。
案例:新华人寿保险股份有限公司原党委书记、董事长李全贪污、受贿案
2015年6月至2024年3月,被告人李全利用担任新华资产管理股份有限公司总裁、董事长,新华资产管理(香港)有限公司董事长职务上的便利,伙同他人以非法占有为目的,采用欺骗、隐瞒等手段,非法占有相关业务收益,共计折合人民币1.08亿余元。2010年至2023年,李全利用职务上的便利,为有关单位和个人在业务合作、基金认购等方面提供帮助,单独或伙同他人非法收受财物共计折合人民币1.05亿余元。
2025年11月19日,山东省济南市中级人民法院一审公开宣判新华人寿保险股份有限公司原党委书记、董事长李全贪污、受贿案,对被告人李全以贪污罪判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产;以受贿罪判处死刑,缓期二年执行,剥夺政治权利终身,并处没收个人全部财产,决定执行死刑,缓期二年执行,剥夺政治权利终身,并处没收个人全部财产。对追缴在案的李全贪污所得财物返还被害单位,不足部分继续追缴,对追缴在案的李全受贿所得财物及孳息依法上缴国库。
案例:中国太平保险集团原党委委员、副总经理肖星受贿案
1998年至2023年,被告人肖星利用担任共青团上海市委地区工作部科员、统战部副部长、市青联副秘书长,中国人寿保险股份有限公司浦东新区支公司总经理,中国人寿上海市分公司党委副书记、副总经理、党委书记、总经理,太平资产管理有限公司党委副书记、党委书记、总经理,中国太平保险集团有限责任公司党委委员、执行董事、副总经理等职务上的便利,以及职权或者地位形成的便利条件,通过其他国家工作人员职务上的行为,为有关单位和个人在融资贷款、业务合作、求职就业等事项上提供帮助,直接或通过他人非法收受财物共计折合人民币8148万余元。
2025年1月13日,河南省新乡市中级人民法院一审公开宣判中国太平保险集团有限责任公司原党委委员、执行董事、副总经理肖星受贿案,对被告人肖星以受贿罪判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产;对肖星犯罪所得财物及孳息依法予以追缴,上缴国库。
案例:中国人寿保险(集团)公司原党委书记、董事长王滨受贿、隐瞒境外存款案
1997年至2021年,被告人王滨利用担任中国农业发展银行江西省分行党组副书记、副行长,交通银行北京市分行党委书记、行长,交通银行党委委员、副行长,交银国际信托有限公司董事长,中国太平保险集团有限责任公司党委书记、董事长,中国人寿保险(集团)公司党委书记、董事长兼广发银行董事长等职务上的便利以及职权、地位形成的便利条件,为有关单位和个人在贷款融资、项目合作、人事安排等事项上提供帮助,本人直接或者通过其亲属非法收受财物共计折合人民币3.25亿余元。2012年1月起,王滨违反国家外汇管理制度和国家工作人员境外存款申报制度,将共计折合人民币5642万余元的外币存入其亲属在香港开立的银行和证券账户,隐瞒不报。
2023年9月12日,山东省济南市中级人民法院公开宣判中国人寿保险(集团)公司原党委书记、董事长王滨受贿、隐瞒境外存款一案,对被告人王滨以受贿罪判处死刑,缓期二年执行,剥夺政治权利终身,并处没收个人全部财产,在其死刑缓期执行二年期满依法减为无期徒刑后,终身监禁,不得减刑、假释,以隐瞒境外存款罪判处有期徒刑一年,决定执行死刑,缓期二年执行,剥夺政治权利终身,并处没收个人全部财产,在其死刑缓期执行二年期满依法减为无期徒刑后,终身监禁,不得减刑、假释;对查封、扣押、冻结在案的王滨受贿所得财物及其孳息予以追缴,上缴国库,不足部分,继续追缴。
风险提示: 保险机构尤其是国有保险公司、保险资管公司,应当高度重视投资、采购、合作渠道、基金认购、融资安排、人事任用等环节的廉洁风险,建立利益冲突申报、关联交易审查、重大事项集体决策和审计追踪机制。
六、挪用资金罪、挪用公款罪:挪用保费、客户资金或者单位资金
保险公司和保险中介机构掌握大量保费、佣金、客户资金及业务资金。工作人员利用职务便利挪用资金,可能构成挪用资金罪;国有金融机构工作人员则可能构成挪用公款罪。
刑法 第一百八十五条 规定,保险公司或者其他金融机构工作人员利用职务便利,挪用本单位或者客户资金的,依法定罪处罚;国有保险公司工作人员具有相应行为的,按照挪用公款罪处理。
案例:保险营销部负责人挪用净保费案
甘代盛挪用资金案(2012)崇刑初字第41号
甘某于2006年11月至2007年9月底任都邦财产保险股份有限公司广西分公司崇左营销部负责人期间,利用职务之便,违反公司财务规定,以崇左营销部负责人之名指令扶绥、凭祥、崇左等地业务员将开展业务收取的净保费以现金、转账方式转入其的私人户头,不按公司财务制度及时将净保费上缴本公司营销部财务室,擅自将公司净保费434350.32元人民币挪作他用,经公司多次追缴,至今未能归还。被告人甘某犯挪用资金罪,判处有期徒刑三年六个月。
风险提示: 保险公司应当严格执行保费资金专户管理、禁止业务员个人收款、禁止现金收保费、加强财务对账和异常账户监测。任何保费进入个人账户,都可能成为重大刑事风险信号。
七、洗钱罪及掩饰、隐瞒犯罪所得罪:保险产品被用于“洗白资金”
保险产品可缴费、可退保、可变更受益人、可保单贷款、可产生现金价值,具有一定资金转换功能,可能被不法分子用于掩饰、隐瞒犯罪所得来源和性质。
刑法 第一百九十一条 规定,为掩饰、隐瞒特定犯罪所得及其收益的来源和性质,提供资金账户、转换财产形态、转移资金、跨境转移资产等,可能构成洗钱罪。
刑法 第三百一十二条 还规定,明知是犯罪所得及其收益而予以窝藏、转移、收购、代为销售或者以其他方法掩饰、隐瞒的,构成掩饰、隐瞒犯罪所得、犯罪所得收益罪。
案例: 通过购买保险掩饰传销犯罪所得案
攀枝花“MBI”特大传销案
2016年,被告人尚某加入“MFC”理财平台,帮助舒某宣传传销活动并协调场地等。2016年至2018年,被告人尚某任某保险公司分公司保险销售经理,其明知被告人舒某、洪某的收入系组织、领导传销活动的犯罪所得,为帮助二人逃避检查,让二人在其处购买保险,保险金额共计7932万余元。
尚某因犯组织、领导传销活动罪和隐瞒犯罪所得罪,合并判处有期徒刑五年并处罚金150万元。
案例:利用“高返佣保险”为境外电诈集团洗钱案
2023年5月至6月,江苏扬州警方破获一起利用“高返佣”保险为境外电信诈骗集团洗钱的案件。犯罪团伙以林某、叶某为首,通过窃取企业对公账户信息,诱导受害人将诈骗资金转入指定账户后,购买保险公司冷门险种,并利用业务员违规返佣机制,将赃款转换为虚拟货币(如USDT泰达币)转移至境外。具体操作中,林某等人与保险公司业务员吴某、黄某及代理张某勾结,选定返佣比例高达76%的险种。例如,购买10万元保险后,业务员立即返现7.6万元至犯罪团伙账户,随后通过虚拟货币完成资金跨境转移。两个月内,该团伙洗白6家企业账户内的200余万元诈骗款。最终,6名被告人因掩饰、隐瞒犯罪所得罪被判处三年六个月至九个月不等有期徒刑,并处罚金。
风险提示: 保险机构应当重点识别大额趸交、第三方代缴、短期退保、高比例返佣、退保金进入第三方账户、客户职业收入与保费不匹配、保单资金来源不明、通过保险产品承接异常资金等风险信号。
八、合同诈骗罪:冒用保险公司名义签订假保险合同
保险合同具有专业性和格式化特点,普通客户往往难以识别保单、印章、收据和保险条款真伪。不法人员可能冒用保险公司名义签订假保险合同,骗取客户资金。
刑法 第二百二十四条 规定,以非法占有为目的,在签订、履行合同过程中骗取对方当事人财物,数额较大的,构成合同诈骗罪。
案例:冒用保险公司名义签订保险合同案
上海市第二中级人民法院 (2009)沪二中刑初字第158号
葛甲、郑某两人曾是某保险公司工作人员,2005年至2009年间,二人通过伪造泰康保险公司保险单和收据,以泰康保险公司名义与被害人王某等十几人签订保险合同,骗取被害人人民币共计1,517万元,至案发返还被害人钱款共计350万余元,造成被害人损失1,100余万元。葛甲、郑某以非法占有为目的,冒用泰康保险公司名义与被害人签订合同,骗取被害人钱款,两名被告人的行为均已构成合同诈骗罪,葛甲、郑某分别以合同诈骗罪,判处有期徒刑14年、11年。
风险提示: 客户应通过保险公司官网、官方客服电话、官方App或监管认可渠道查询保单真实性。保险公司应加强离职人员管理、单证管理、电子保单验证、印章管理和客户回访。
九、非法经营罪:未经批准经营保险业务
保险业务属于依法需取得许可的金融业务。未经批准经营保险业务,可能构成非法经营罪。
刑法 第二百二十五条 规定,未经国家有关主管部门批准非法经营证券、期货、保险业务,或者非法从事资金支付结算业务,扰乱市场秩序,情节严重的,构成非法经营罪。
案例:私刻印章伪造保单非法经营保险业务案
李庆华系中国人寿北京分公司的保险代理商。2005年至2006年,为谋取非法利益,李庆华私刻中国人寿北京分公司的印章并伪造保单,借中国人寿的名义与北京双鹤药业经营有限责任公司等8家单位签订保险合同,收取保费共计人民币273万余元,并在出现赔付时自行赔付。李庆华未经国家有关主管部门批准,非法经营保险业务,扰乱市场秩序,情节严重,以非法经营罪判处李庆华有期徒刑1年6个
风险提示: 保险代理、经纪、公估、互联网保险平台均应在许可范围内经营。未经许可不得销售保险、变相承保、代签保险合同或自设“互助计划”“保障计划”从事类保险业务。
十、侵犯公民个人信息罪:非法获取、使用、出售保险客户信息
保险行业掌握大量客户个人信息,包括身份信息、联系方式、健康信息、家庭成员、车辆信息、财产状况、投保记录、理赔记录等。这些信息一旦泄露,容易被用于精准营销、退保黑产、诈骗、撬单和洗钱。
刑法 第二百五十三条之一 规定,违反国家有关规定,向他人出售或者提供公民个人信息,情节严重的,构成侵犯公民个人信息罪;将在履行职责或者提供服务过程中获得的公民个人信息出售或者提供给他人的,从重处罚。
案例: 保险经纪人非法使用客户信息销售保单案
上海市静安区人民法院(2025)沪0106刑初1270号
2022年5、6月至2023年6月,被告人赵某入职某某公司1,担任保险经纪人。期间,赵某将同案人员郝某(已判决)从他人处非法获取的某某公司2客户信息用于销售保单或帮忙办理退保,并以此获取佣金共计人民币38万余元。
赵某犯侵犯公民个人信息罪,判处有期徒刑八个月,缓刑一年,并处罚金人民币二万元。
风险提示: 保险机构应建立客户信息分级分类管理制度,严格限制下载、导出、复制、转发客户信息,强化员工账号权限、系统日志、数据脱敏、离职人员权限回收和第三方合作方数据合规审查。
结语
保险行业的本质是经营风险、管理风险、分散风险。如果保险机构自身风险防控不到位,就可能从“风险管理者”变成“风险制造者”。
从上述案例可以看到,保险领域刑事风险并不局限于保险诈骗,还包括非法集资、集资诈骗、合同诈骗、非法经营、职务侵占、贪污受贿、挪用资金、违法运用资金、洗钱、侵犯公民个人信息等多个方面。
未来,保险机构应当把刑事风险防控嵌入公司治理、产品设计、销售管理、承保理赔、资金运用、信息保护和第三方合作全过程。只有真正做到制度可执行、人员受约束、数据可追溯、责任能落地,保险行业才能在高质量发展中守住风险底线。
作者简介
张雪峰
北京泽亨律师事务所主任
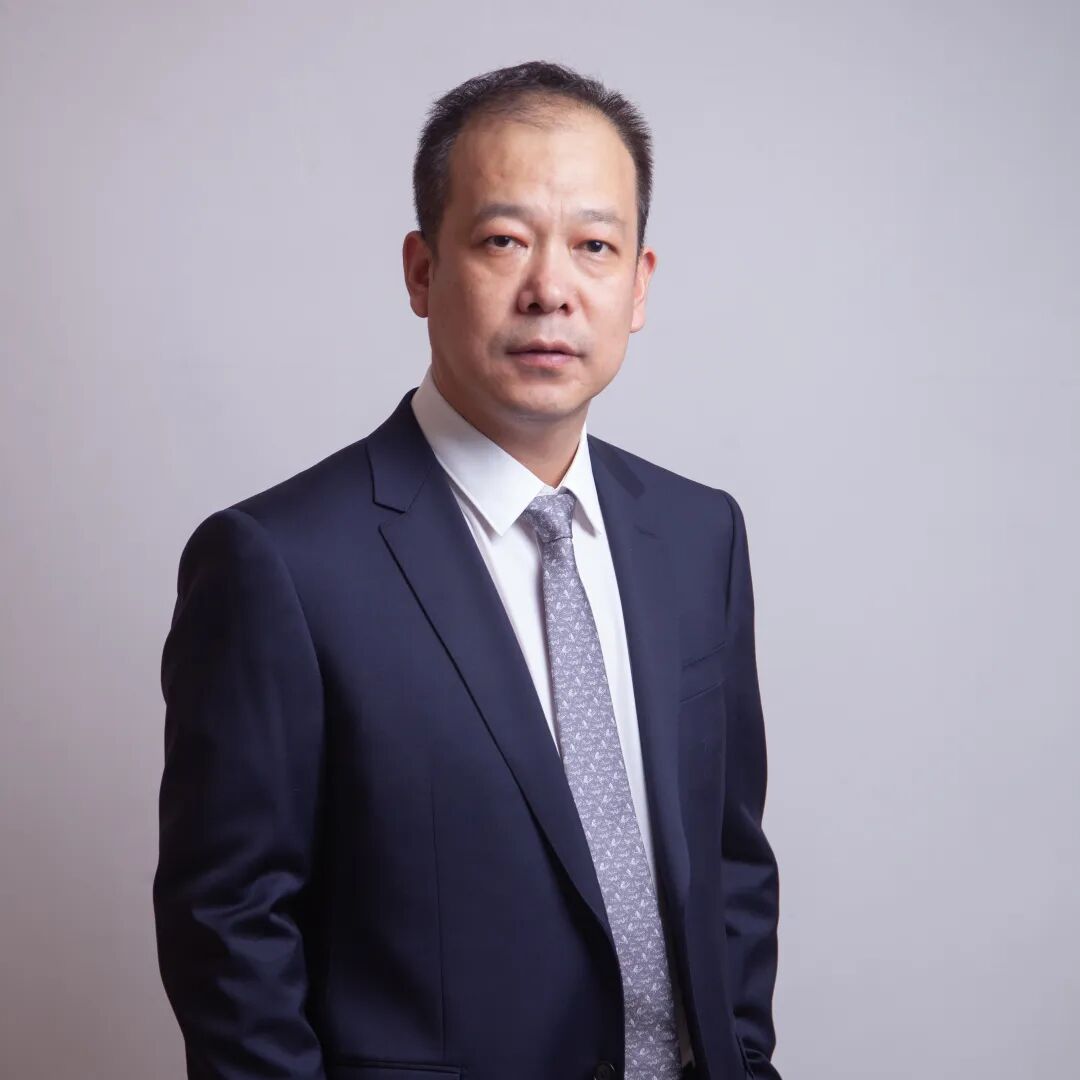
张雪峰,北京泽亨律师事务所党支部书记、主任,专业领域为金融犯罪、经济犯罪、职务犯罪、刑事控告、刑事冤假错案申诉、企业刑事风险防控。执业以来在全国范围内办理了多起轰动性刑事案件,包括内蒙古王力军无罪案(列入最高人民法院指导案例、最高人民法院工作报告)、张美来申诉无罪案等案件,被中央电视台、新华网等多家权威媒体报道。