法律的基本作用是规范人的行为,法律明文禁止的行为不可为。当法律对一行为是否是犯罪存在截然相反的规定时,将造成人们行为的混乱;当接受试验的小白鼠无法掌握规则时,实验结果是小白鼠疯掉。
虚开发票罪系刑法修正案(八)新增的罪名,规定在刑法第205条虚开增值税专用发票罪之后,没有要求特定目的,也没有要求造成税款损失的危害结果,这是由于虚开发票罪往往伴随着其他违法犯罪行为,如逃税、非法经营、贪污贿赂、洗钱等,将虚开发票罪列为刑事犯罪,顺应了社会治理的需要。普通发票虽无抵扣税款的功能,但也是企业会计核算的基础,是税务机关执法检查的对象。虚开发票不一定会造成国家税款损失,但是违规开具普通发票的行为一定会扰乱发票管理秩序,具有一定的刑事惩罚必要性。该观点可以总结为,虚开发票罪的保护法益是普通发票管理秩序。
虚开增值税专用发票罪的保护法益是以增值税税款为目标的国家财产所有权和发票管理秩序。两高《关于办理危害税收征管刑事案件适用法律若干问题的解释》(下称《解释》)对虚开增值税专用发票罪进行了限缩解释。简单来说,对于没有造成国家税款损失,仅仅为了虚增业绩、融资、贷款等目的而进行的虚开,不再被认定为虚开增值税专用发票罪。然而,对于虚开发票罪(往往指普通发票),《解释》并未给出类似的出罪规定,这在实务界产生了一定的争议。
检索现有案例,对于具有真实交易, 并不以偷逃税款或其他不法目的虚开发票的行为 ,有些法院并不认定为犯罪,如鄱检刑不诉〔2019〕63号 、(2018)鲁0683 刑初699 号、(2017)冀0531刑初20号等。这些不起诉或者判决的理由是不以偷逃税款为目的而出罪,这显然与其前段结论中,以扰乱普通发票管理秩序为由以虚开发票罪论的观点相互矛盾。
一、不以逃税为目的的虚开发票行为罪与非罪问题亟待明确
法释〔2024〕4号解释已经明确告诉我们采取阴阳合同、虚列成本、虚抵进项税额等欺骗、隐瞒手段偷逃税款是逃税罪,人们有理由基于对法律确定性的信赖认为这类行为只要补缴税款就不涉嫌犯罪——虽然虚开发票也是刑法罪名之一,但法释〔2024〕4号解释第一条明确规定了这种手段构成逃税罪而非虚开发票罪。
但争议问题也因而发生:如果以逃税为目的虚开发票应当以逃税罪行政前置处理,绝大部分案件因缴纳税费和罚金而出罪,不以抵扣税款为目的虚开增值税发票明确出罪,那么不以逃税为目的的虚开(普通)发票行为是否应当以虚开发票罪定性处罚?
答案无外乎两种:定罪(虚开发票罪)、出罪(无罪)。定罪的理由通常为,虚开发票没有规定特定犯罪目的,保护的是发票管理秩序。但是这种观点受到质疑也有相当的依据:刑法罪名并非都明文规定了犯罪目的,有时犯罪目的需要进行体系解释。而虚开发票罪位列刑法第二百零五条之一,理应结合虚开增值税专用发票罪的认定规则进行体系解释。《解释》明确了不以抵扣为目的不构成虚开增值税专用发票罪(重罪),而且不以虚开增值税专用发票罪论的同时刻也不能降格定为虚开普通发票罪——但是不以抵扣税款为目的的虚开增值税专用发票罪同样也危害了国家的发票管理秩序。无论是从两罪名的体系位置看,还是从“举重以明轻”的出罪逻辑看,都不应该让“虚开的是增值税专用发票就无罪,虚开的是普通发票就构罪”这样的可笑情境发生。所以,不以偷逃税款为目的的虚开发票也不应构成虚开发票罪。
不应定罪的理由还在于,单纯以“发票管理秩序”遭到破坏作为定罪理由,似乎落入了形式主义法益观的窠穴。一方面,具有特定违法犯罪目的的行为(以逃税为目的的虚开发票)的主观恶性一般重于无特定违法犯罪目的的行为(不以逃税为目的的虚开发票),当具有特定违法犯罪目的的行为出罪,不以特定违法犯罪目的的行为却入罪,显然是个难以接受的结论。另一方面,形式主义法益观虽能简化司法判断,但简单粗暴的判断常常牺牲了刑法的实质正义。形式主义法益观失之空泛,天津徐春华汽枪案、《我不是药神》的原型王勇销售假药案和内蒙古王立军非法经营案都是形式主义法益观、机械执法的典型案例。实质刑法观要求对法益进行实质化的判断。唯有坚持主客观统一、法益保护实质化的立场,才能实现打击犯罪与保障人权的平衡。
二、出罪观点更符合《解释》关于涉税案件的办理政策
法释〔2024〕4号总结了2004年《全国法院经济犯罪案件审判工作座谈会综述》关于“无骗税目的且未造成税款损失的虚开行为不构成虚开增值税专用发票罪”、2015年最高法复函明确的“ 实际经营活动中无骗税故意的虚开行为应排除虚开罪,符合逃税罪条件的以其他罪名处理 ” 等相关规定及司法实务经验的基础上,进一步限缩虚开罪的适用范围。这既是对以往司法实务经验的有益总结,也是对当前党中央大力保障企业营商环境基本国策的司法回应和落实。
“(法释〔2024〕4号)《解释》也再次明确‘不以骗抵税款为目的’,没有因抵扣造成税款被骗损失”的虚开增值税专用发票行为不以虚开增值税专用发票罪处理,虚开发票罪是否也应做同样理解是当前司法实践中亟待明确的问题。”
“当前,刑法理论上倾向于将虚开增值税专用发票罪作为目的犯来理解,从《税收征管案件解释》的相关表述来看,最高人民法院和最高人民检察院虽未言明本罪的成立是否要求逃税的主观目的,但均一致认可“没有骗税目的且未因抵扣造成税款损失的”不构成虚开增值税专用发票罪,这一点从最高人民法院的相关答复、座谈会纪要、指导案例、复函等精神中也可以看出。目前, 就虚开发票罪的成立是否也需要行为人主观上具有“抵扣税款”的目的仍存在一定争议 。其中,肯定观点认为:(1)基于体系解释,虚开发票罪和虚开增值税专用发票罪同时被规定在“危害税收征管罪”一节中则意味着两罪性质或保护的法益有相似性,对虚开发票罪的解释不能脱离于虚开增值税专用发票罪,同样应当结合国家税收利益对本罪进行目的性限缩。并且,不具有逃税或骗税目的的虚开行为不会造成国家税款流失,自然也不成立本节之罪。(2)基于“举重以明轻”的当然解释,从法定刑设置来看虚开增值税专用发票罪是重罪,那么对于作为轻罪的虚开发票罪更有必要限缩其适用范围。反对观点则认为,普通发票本质上是一种经营凭证,与国家税收没有直接关联,也就不需要以造成国家税款损失为要件,立法上将虚开发票罪置于虚开增值税专用发票罪之后仅是出于行文系统性的考量。”
在法释〔2024〕4号解释颁布实施的同时,2024年3月18日,最高人民法院、最高人民检察院联合召开涉税犯罪司法解释暨典型案例新闻发布会,联合发布了八起依法惩治危害税收征管典型刑事案例,案例八“杨某虚开发票案——虚开普通发票也可能构成犯罪”中杨某通过虚开发票获得好处费340万余元,其典型意义部分表述为“ 不法分子为获取非法利益,从事虚开发票违法犯罪行为,为逃税、骗税、财务造假、贪污贿赂、挥霍公款、洗钱等违法犯罪提供了便利, 严重扰乱市场经济秩序,助长腐败蔓延,败坏社会风气,具有严重的社会危害性。”明确说明了虚开发票罪的目的多种多样,但案例八并非以偷逃税款为目的的虚开发票行为,体现出将以偷逃税款为目的的虚开发票排除在虚开发票罪的罪状之外,起码是规避了这一问题。
三、虚开发票罪的适用场景
陈洪兵教授“刑法罪名精释与案例百选”系列之《经济犯罪罪名精释与案例百选》认为,“ 对于没有逃税的目的,事实上也如实缴纳了税款的虚开发票的行为,不宜作为犯罪处理 。”
蔡道通《虚开发票罪中“虚开”行为的规范解释与立法论反思》(刊载于《中国应用法学》2024 年第 4 期)明确提出虚开发票罪应当取消。
周光权教授《有利于被告人的类推及其展开》(载《法律科学》2025年第1期)“考察刑法史不难发现,类推解释的发展经历了由禁止一切类推解释到只禁止不利于被告人的类推解释的过程。允许有利类推的内在根据在于:刑法中存在一些有利于被告人的规定,而这些规定因为文字表述以及立法疏漏的缘故,按照其文字含义适用会造成不公平的现象。所以,允许有利于被告人的类推解释,正是为了克服形式层面的缺陷,实现刑法的正义。”“逃税罪中补交税款除罪化的规定可以类推适用于所有涉税犯罪。《刑法》第201条对逃税罪的最高刑规定为2年以上7年以下有期徒刑,该条第4款规定:“有第一款行为,经税务机关依法下达追缴通知后,补缴应纳税款,缴纳滞纳金,已受行政处罚的,不予追究刑事责任”。问题是,这里对逃税的纳税人不予追究刑事责任的规定,其效力能否延伸到逃避追缴欠税罪、抗税罪、虚开增值税专用发票罪,甚至将其适用到走私罪中的走私普通货物、物品罪等其他涉及税收的犯罪的处罚中?如果考虑有利于被告人的类推解释,那么,对逃避追缴欠税、抗税以及虚开增值税专用发票的行为人而言,只要其经税务机关依法下达追缴通知后,补缴应纳税款,缴纳滞纳金,接受行政处罚,在追究其刑事责任时,就可以类推适用《刑法》第201条第4款的规定,对行为人不予追究刑事责任。即便一定要追究刑事责任,量刑时也要适度类推、参酌《刑法》第201条第4款的立法取向,对被告人予以从轻或减轻处罚。司法实务,对这个意义上的类推适用有时也被认可。例如,对一起虚开发票后逃税,但国家税收损失被及时挽回的案件,检察机关对被告人做不起诉处理,其理由是:被不起诉人周某虽然实施了《刑法》第205条第1款规定的行为,但犯罪情节轻微,已全部补缴应缴税款、缴纳罚款及滞纳金,国家税收损失已全部挽回,且其具有自首、自愿认罪认罚的情节,根据《刑法》第37条、第67条第1款、《刑事诉讼法》第15条的规定,不需要判处刑罚,因而检察机关决定对周某不起诉。在这里,检察机关没有明确阐明其类推适用了《刑法》第201条逃税罪的规定,但其说理及结论无疑都考虑了行为人补缴税款的法律效果,其实质是运用了有利类推的逻辑。”
本文认为,正如最高检高景峰文章中指出, 虚开发票除了逃税外,还可能被用于非法经营、贪污贿赂、侵占等违法犯罪活动,而非法经营、贪污贿赂、侵占罪与虚开发票的牵连关系中,最终如何定性处罚,仍需结合案件事实具体分析。基本原则是:同时构成逃税罪和虚开发票罪时,以逃税罪定性并行政前置处理;反之,不以逃税为目的的虚开发票的目的可能多种多样,如以赚取“开票费”为目的则涉嫌非法出售发票或者非法经营罪,如果是贪污贿赂、职务侵占犯罪的手段行为,可能需要遵照牵连犯的处断原则从一重处理。如此一来,虚开发票罪在实务中确实有可能“被架空”,实际应用的空间被压缩。但这正是法律的滞后性和社会发展的正常结果,正确的做法就是应当严格按照罪刑法定和定罪规则执行,经过实践检验确实不具有存在的必要性时,经立法程序予以废、改 。
以上观点仅属个人见解,欢迎批评指正!
作者简介
律璞玉
北京泽亨律师事务所刑事部主任
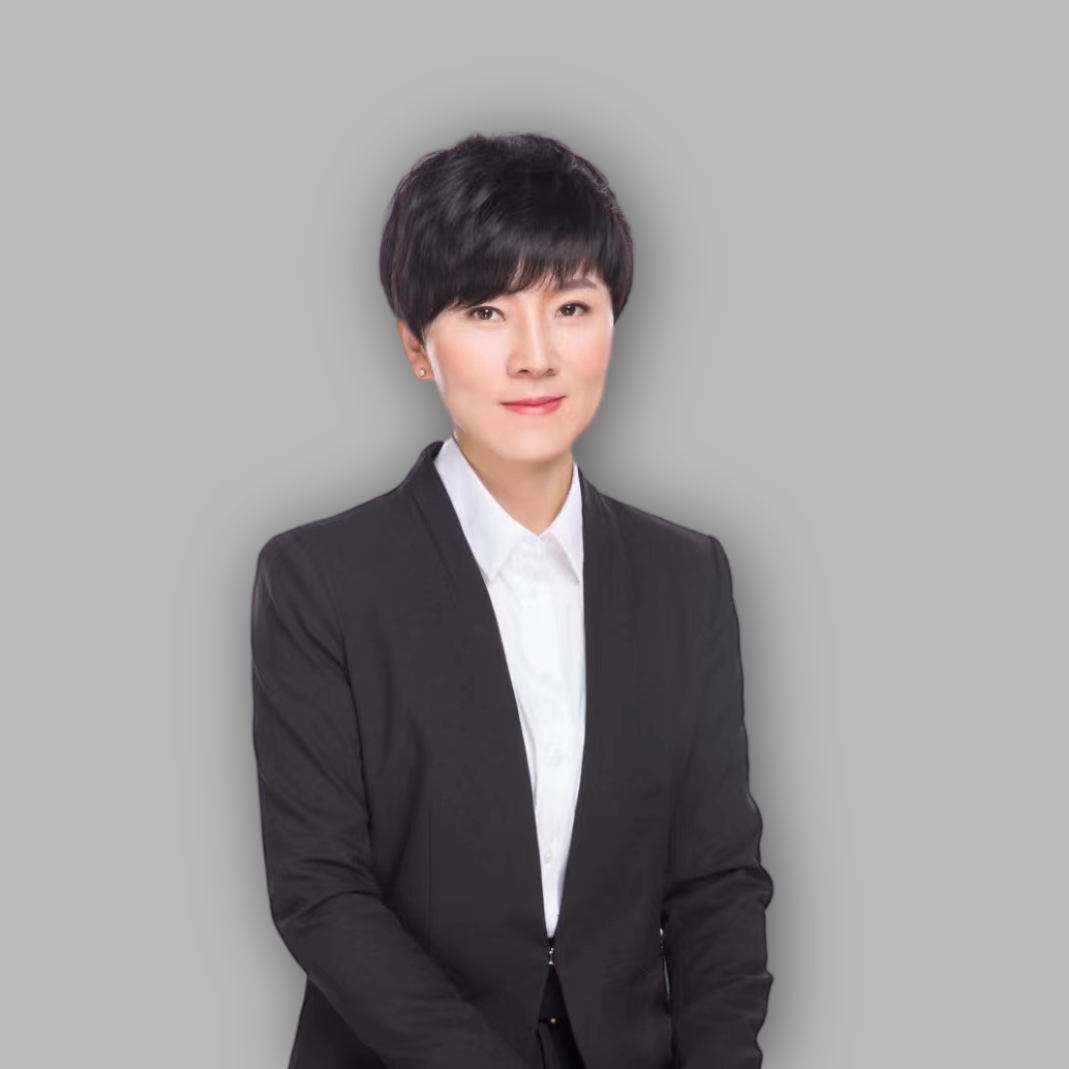
北京泽亨律师事务所创始合伙人、刑事部主任,前省级优秀公诉人,中国行为法学会培训合作中心特聘教授,哈尔滨商业大学硕士研究生校外实践导师,法律名家讲堂、智拾等平台讲师,多次在《中国律师》《法制日报》等期刊报纸上发表专业文章,出版了刑事辩护的思维与实务技能系列书籍《博观约取》《无罪辩护》,合著《单位犯罪实务精解》。主要业务领域为职务犯罪、经济犯罪辩护。
唐雪纯
北京泽亨律师事务所律师
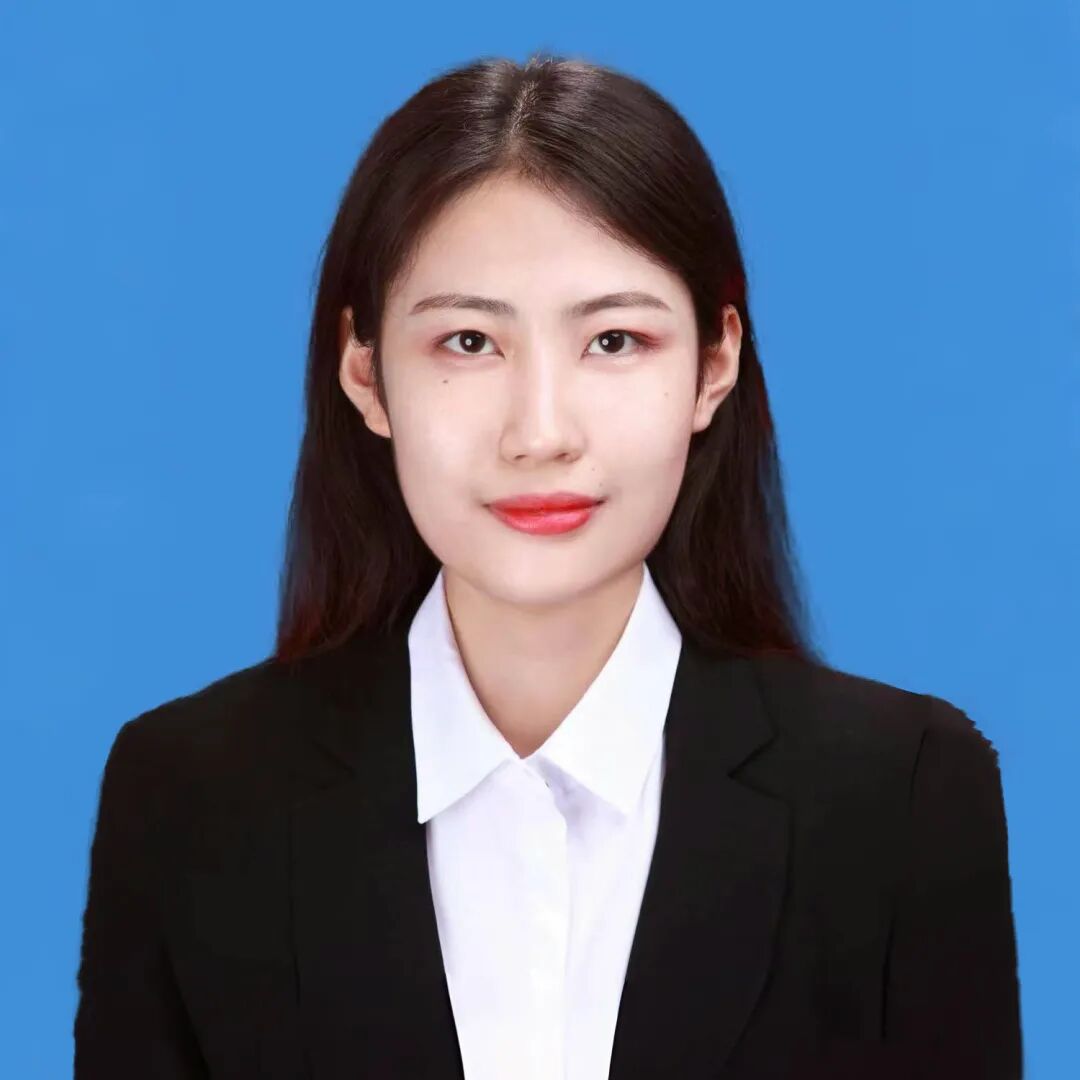
北京泽亨律师事务所律师,中国政法大学在职研究生,主要业务领域为刑事辩护。
张之艾
北京泽亨律师事务所实习律师
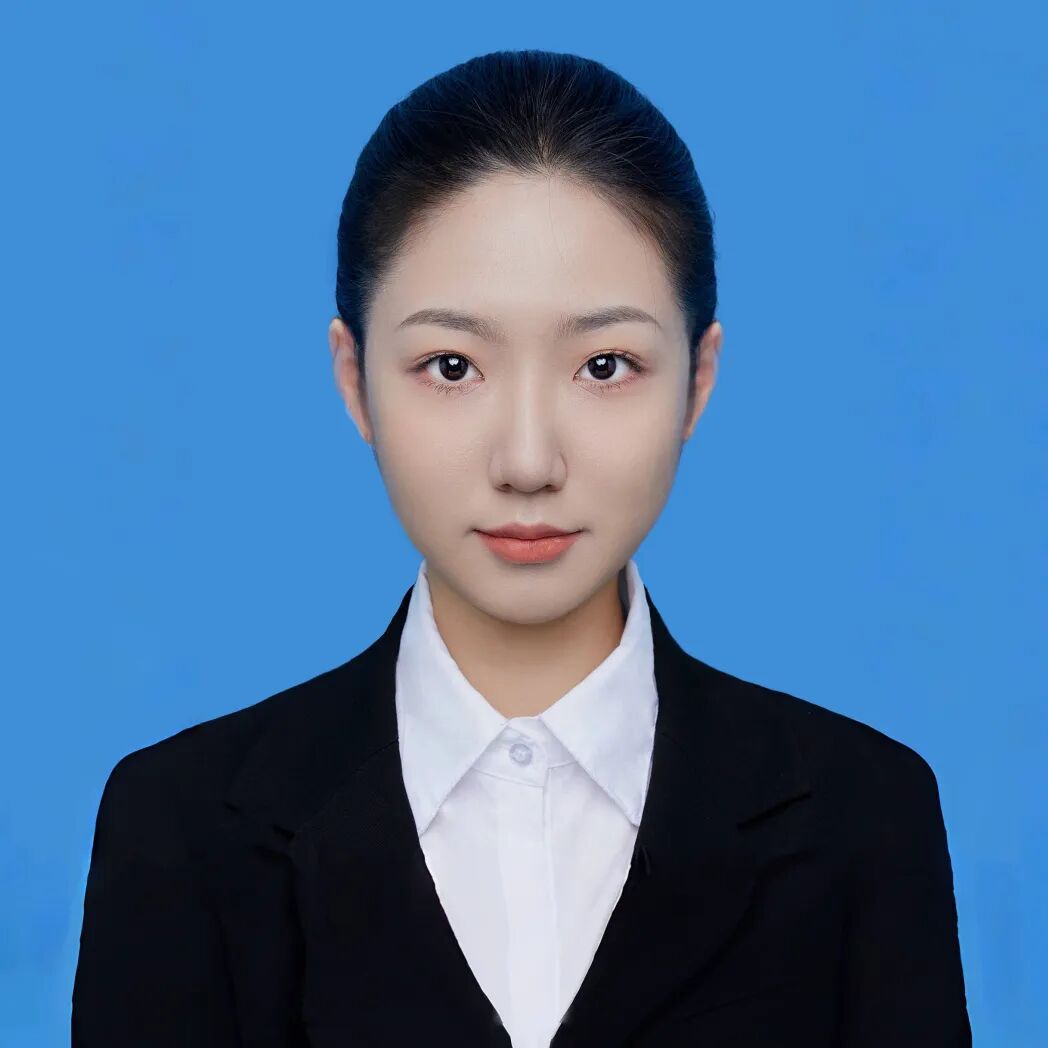
北京泽亨律师事务所实习律师,山西大学民商法学硕士,主要业务领域为刑事辩护。