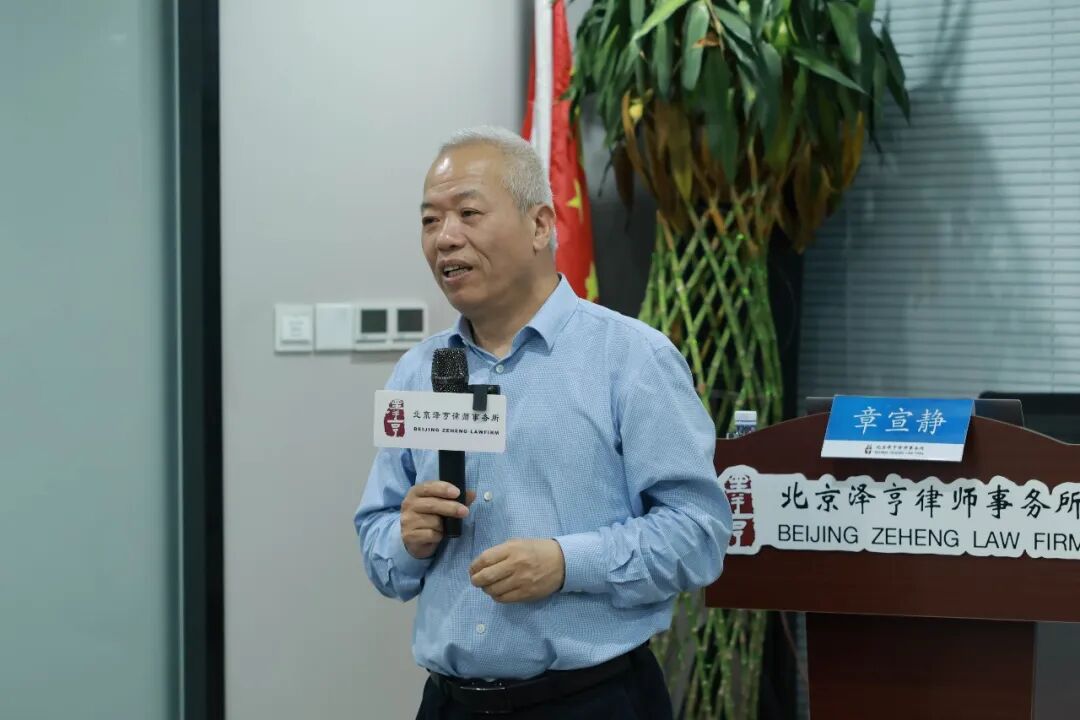
2026年4月23日下午,北京泽亨律师事务所三周年系列公益讲座第二讲开讲。本场讲座邀请到 检察机关原司法高级会计师、注册会计师章宣静老师 , 章宣静 以“ 会计审计意见的审查与质证 ”为题,围绕诉讼中司法会计鉴定意见、审计报告的证据属性、审查路径与质证方法开展专题授课。
讲座中,章宣静老师结合长期从事司法会计鉴定、技术性证据审查及理论研究的经验,首先梳理了司法会计鉴定的产生、发展及相关登记制度变化,说明司法会计鉴定在诉讼活动中的功能定位。他指出,实务中经常出现以审计报告代替司法会计鉴定、对审计报告证明力认识不清等情况,法律实务人员应当准确区分“审计”与“司法会计鉴定”:前者服务于经济管理活动,后者服务于诉讼证明活动,二者在规范依据、材料要求、程序要求和证明目的上均存在重要差异。
围绕“如何审查、如何质证”,章宣静老师提出了清晰的实务路径:拿到审计报告或鉴定意见后,应先审查报告来源、二维码防伪信息、签名盖章等形式要件,再进一步审查委托事项是否明确,是否列明涉案单位或人员、检验对象、期间范围以及需要解决的财务会计专门性问题;同时,要关注鉴定材料是否完整充分、是否以客观会计资料为基础,是否不当采信未经庭审质证的言词材料,分析说明是否充分,推理过程是否严谨,结论是否具有唯一性和排他性。
在案例分析环节,章宣静老师结合多类实务案例,展示了审计报告、司法会计鉴定意见在案件事实认定和责任判断中的关键作用。他强调,财务会计类专业证据看似专业、权威,但并不意味着可以当然采信;律师在办理涉财产、涉资金流、涉经营管理类案件时,应当形成证据审查意识,善于从材料范围、计算口径、委托事项、逻辑推理和结论边界中发现问题,真正把专业证据纳入法庭举证、质证和认证的规则体系中。
本次讲座内容扎实、案例丰富、方法具体,为参会人员理解司法会计鉴定意见与审计报告的关系、提升技术性证据审查能力提供了有益参考。与会人员表示,课程既回应了办理相关案件中的常见困惑,也提供了可直接用于庭前准备和庭审质证的操作方法。
后续活动中,北京泽亨律师事务所将继续以三周年系列公益讲座为契机,邀请更多实务专家和专业人士开展交流分享,不断促进律师专业能力提升,持续为法律共同体建设贡献专业力量。