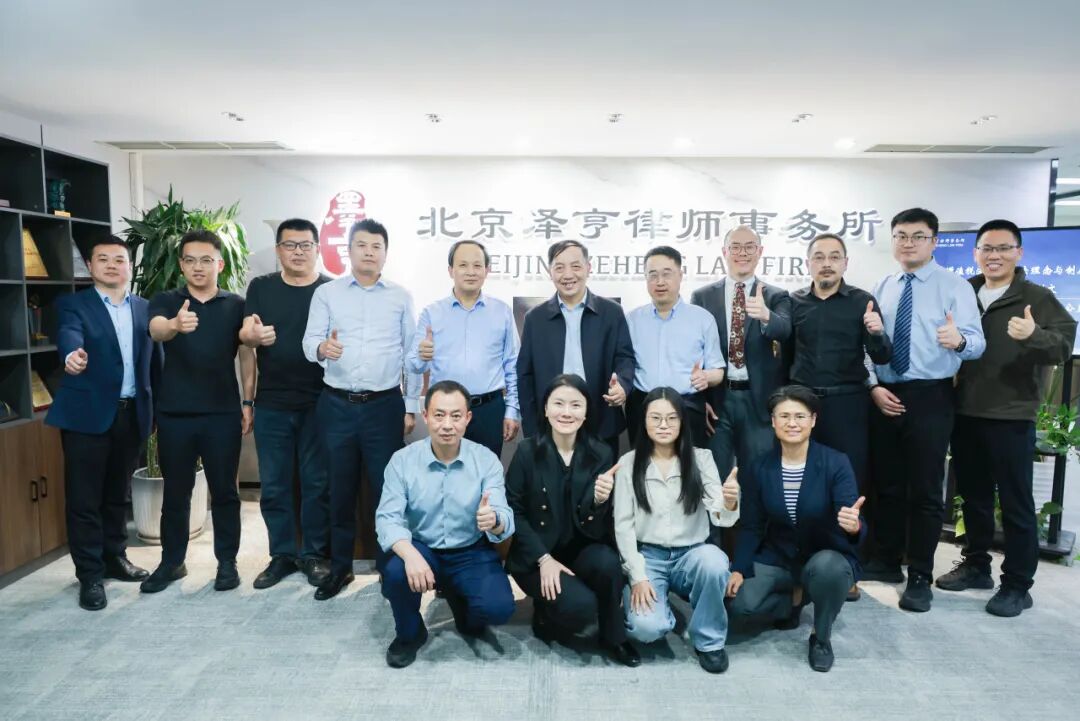
继2026年4月12日举办泽亨律师事务所三周系列公益课程启动仪式后,2026年4月19日, 泽亨律师事务所公益系列 课程 首期活动成功举办。本期课程聚焦《增值税法》立法理念与制度创新、虚开增值税专用发票犯罪认定、骗取出口退税罪等涉税法律前沿问题,邀请 北京大学法学院二级教授、中国法学会财税法学研究会会长刘剑文教授 作专题授课,并由 葛仕达律师 、 王守亮律师 结合涉税刑事实务进行专题分享。
活动伊始,主持人 北京泽亨律师事务所执行主任刘万永 介绍了泽亨律师事务所三周年公益系列讲堂的设立初衷。表示,该系列讲堂旨在邀请法学名家、实务专家共同聚焦前沿法治议题和法律服务难点,汇聚理论研究成果与办案实践经验,推动法学知识传播和律师专业能力提升。
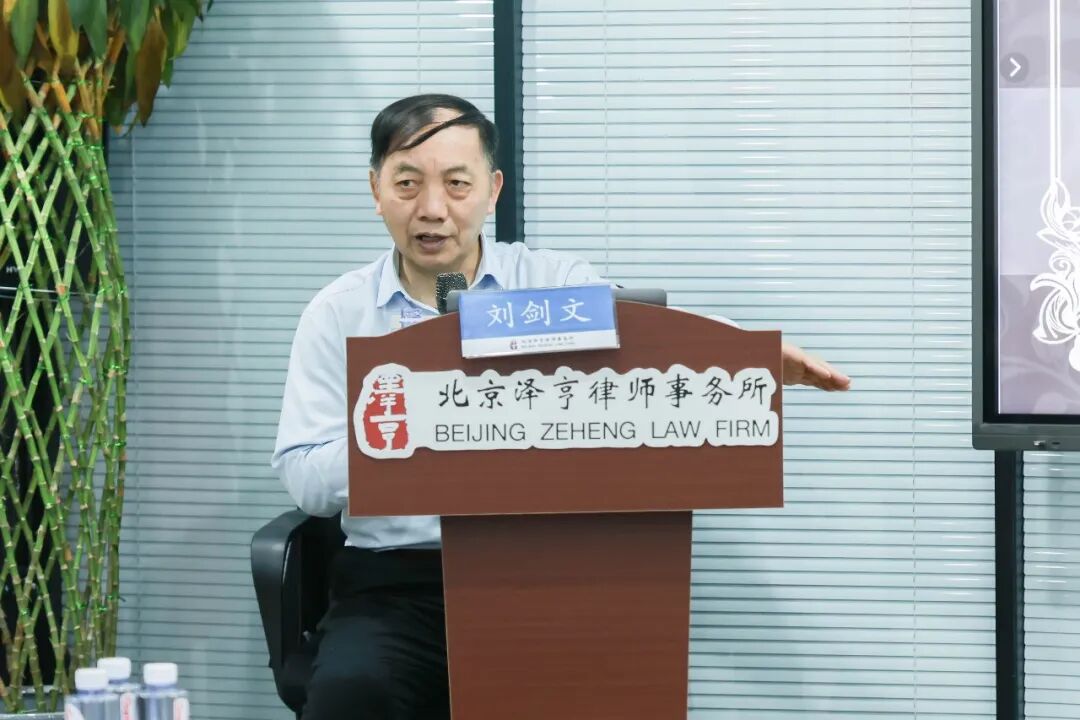
课程开始, 刘剑文教授 以 《<增值税法>的立法理念与制度创新》 为题作专题授课。作为我国财税法学领域的重要学者,刘教授长期参与税收立法研究和制度建设。本次授课中,刘教授从律师和律所税收实务问题切入,结合税收征管、税务争议、涉税刑事风险等实务场景,深入浅出地阐释了税法与律师业务之间的密切关系。
刘教授指出,税法并非单纯的财务技术规则,而是现代法治体系的重要组成部分。随着社会财富总量增加,税收问题与企业经营、居民生活、交易结构和司法裁判的联系日益紧密。律师办理企业合规、股权交易、行政争议、刑事辩护等业务时,都可能遇到税法问题。特别是增值税作为我国重要税种,广泛存在于商品流转、服务交易、跨境贸易和企业经营过程中,理解增值税制度已经成为法律服务专业化的重要一环。
围绕《增值税法》的制度地位,刘教授强调,增值税制度的核心不只是税率、发票、抵扣等具体技术问题,更重要的是其背后所体现的税收法定原则、征纳权益平衡和现代税收治理逻辑。他指出,在法律规定不够明确、案件事实较为复杂或者裁判尺度存在争议时,律师应当善于从立法宗旨、制度目的和税法原理中寻找判断依据。
在立法理念部分,刘教授将《增值税法》的理念概括为四个方面:一是以人民为中心,通过生活必需品低税率、医疗教育免税、残疾人专用品等制度安排回应民生需求;二是刚柔并济,在坚持税收法定、固定基本税制要素的同时,保留必要政策弹性以适应复杂经济运行;三是服务高质量发展,通过鼓励科技创新、跨境服务、出口货物和无形资产等制度安排,服务新质生产力发展和国际竞争力提升;四是征纳权益平衡,既要规范税务机关权力行使,也要保护纳税人的确定性预期和合法救济权利。
在制度创新部分,刘教授从体制、实体和程序三个层面展开讲解。体制层面,《增值税法》推动税收授权更加类型化、规范化和可评估,改变过去较为宽泛的授权模式;实体层面,法律围绕征税范围、税率结构、计税规则、抵扣机制、留抵退税等方面作出优化,使增值税制度更加契合市场交易逻辑;程序层面,法律对纳税义务发生时间、计税期间、纳税地点、电子发票效力、涉税信息共享等问题作出安排,体现出征管精细化、流程数字化和多部门协同化的发展方向。
刘教授还结合涉税争议中的追征期、税务救济、税务审判专业化等问题进行了分析。他指出,追征期制度本质上关系到纳税人的确定性预期,税务机关权力行使也应当受到法定期限和程序约束。未来随着税务合议庭、税务审判庭等专业化审判机制发展,涉税争议将更加依赖税法、行政法、民商法和刑法之间的综合理解,这对律师的专业能力提出了更高要求。
在涉税刑事实务方面,刘教授结合增值税专用发票制度和虚开犯罪认定指出,不能把所有虚开发票行为都简单等同于虚开增值税专用发票犯罪。判断案件时,应当进一步审查行为目的、税款损失来源、是否具有骗取国家税款目的以及案件实质是否更接近逃税逻辑。该部分内容与后续两位律师的实务分享形成了良好衔接。
刘教授授课结束后,现场进入交流讨论环节。与会律师围绕《增值税法》配套公告、差额征税政策、增值税专用发票未来走向、虚开专票罪限缩适用等问题向刘教授提问。针对增值税专用发票制度,刘教授指出,我国长期以来具有“以票管税”的征管特点,但随着电子发票、大数据征管和涉税信息共享发展,税收征管正在从“以票管税”走向“以数治税”。他认为,从长期趋势看,增值税专用发票制度未来可能逐步调整。
针对配套公告较多、规则较散的问题,刘教授表示,税收规则不宜过度依赖部门公告和补丁式调整,更应通过法律和行政法规形成稳定、清晰、可预期的制度安排。对于市场主体和专业服务人员而言,越能从法律本身获得明确答案,越有利于降低交易成本和合规不确定性。
在虚开专票罪适用问题上,刘教授与现场律师围绕“虚开行为是否必然构成虚开增值税专用发票犯罪”“限缩虚开专票罪后是否可以转向其他发票犯罪评价”等问题展开讨论。刘教授指出,虚开专票犯罪的评价应当紧扣其骗税属性。如果行为人只是为冲抵进项、少缴税款,且没有从国库骗取税款出库,案件可能更接近逃税罪逻辑。对虚开普通发票等相近问题,也应在罪责刑相适应和出罪逻辑一致性的基础上审慎把握。
随后, 葛仕达律师 围绕 “虚增交易环节的虚开认定” 作专题分享。他以典型案例为切入点,分析在真实货物流转或真实经营背景下,交易链条中增加中间环节是否当然构成虚开,以及行政违法与刑事犯罪之间应如何区分。葛仕达律师指出,增值税具有链条税特征,交易环节的增加本身并不当然意味着刑事违法。判断虚开增值税专用发票类案件,不能只看发票流、货物流、资金流在形式上是否完全一致,而应进一步审查行为人的主观目的、税款损失来源、企业是否真实经营以及后端行为究竟指向骗抵税款还是逃避缴税。
王守亮律师 以 “骗取出口退税罪相关问题研究” 为题进行分享。他从出口退税制度原理讲起,梳理了出口退税的适用条件和骗取出口退税罪的常见模式。王守亮律师指出,出口退税制度与增值税零税率、避免重复税负和提升出口竞争力密切相关,企业申请出口退税通常需要满足备案、采购或生产并取得增值税专用发票、真实报关出口、合规境外收汇等条件。 结合办案经验,王守亮律师重点分析了买单配票、虚值高报、循环出口、假自营真代理等常见类型。他指出,骗取出口退税罪本质上是一种特殊诈骗行为,其核心在于行为人是否通过虚开发票、虚假报关、虚假收汇等方式,破坏出口退税条件,从国家取得本不应取得的退税款。案件判断中,不能仅以是否存在真实出口作简单结论,还应重点审查出口前一环节是否存在真实采购、取得的增值税专用发票是否真实、前端税款是否实际缴纳。
本次公益课程内容兼具理论高度与实务深度。刘剑文教授从《增值税法》的立法理念与制度创新出发,为涉税法律服务提供了宏观视野和法治方法;葛仕达律师、王守亮律师则分别从虚开认定和出口退税犯罪两个实务领域展开案例化分析,为律师办理涉税刑事案件提供了具体思路。
未来,泽亨律师事务所将继续依托公益系列课程平台,邀请更多理论界与实务界专家,共同围绕法律服务重点领域、疑难问题和前沿议题开展交流,持续提升专业服务能力,以更高质量的法律服务回应客户需求和社会期待。